
Bolehkah Menafkahi Keluarga dari Dividen Saham Bank Konvensional?
NU Online · Selasa, 29 September 2026 | 17:51 WIB
Dividen Saham Bank Konvensional
Pertanyaan
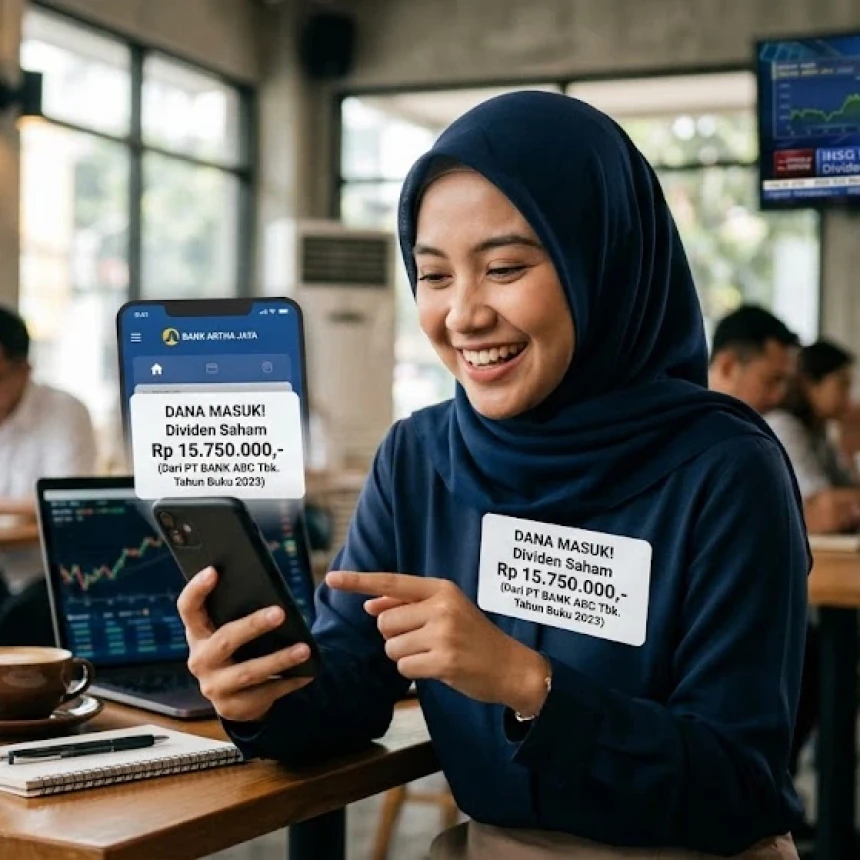
Assalamu’alaikum Wr. Wb. Yth. Kolomnis Bahtsul Masail NU Online. Mohon izin bertanya, bagaimana hukum menafkahi keluarga dari hasil dividen saham yang berasal dari bank konvensional? Misalnya, seseorang memiliki saham pada bank konvensional dan secara berkala menerima pembagian dividen dari keuntungan bank tersebut.
Apakah dividen itu boleh digunakan untuk memenuhi kebutuhan keluarga, seperti biaya makan, pendidikan, tempat tinggal, dan kebutuhan rumah tangga lainnya? Mohon penjelasannya mengenai hukum menerima dan memanfaatkan dividen saham bank konvensional untuk nafkah keluarga menurut fiqih. Terima kasih. (Hamba Allah)
Jawaban
Wa’alaikumussalam warahmatullah wabaraktuh. Penanya yang budiman, semoga senantiasa dalam lindungan Allah swt. Terima kasih atas pertanyaan dan kepercayaannya kepada NU Online.
Pada hakikatnya, seorang suami berkewajiban memberikan nafkah kepada keluarganya. Nafkah tersebut mencakup makanan beserta lauk-pauknya, pakaian, tempat tinggal, perlengkapan kebersihan, serta hajat lain yang menjadi tanggungannya sesuai kondisi dan keumuman.
Di samping memenuhi keperluan keluarga, seorang Muslim juga dituntut memperhatikan sumber harta yang digunakan untuk nafkah. Nah, persoalannya bagaimana jika penghasilan seseorang berasal dari dividen saham bank konvensional, yakni bagian dari laba bersih bank yang dibagikan kepada para pemegang saham sebagai imbal hasil atas modal yang mereka tanamkan.
Sebelum membahas masalah ini, perlu ditegaskan terlebih dahulu bahwa para ulama telah bersepakat perihal keharaman riba berdasarkan argumentasi dari Al-Qur’an, sunnah, dan ijma’. Dalam Al-Mausu’ah Al-Fiqhiyyah Al-Kuwaitiyyah dijelaskan:
الرِّبَا مُحَرَّمٌ بِالْكِتَابِ وَالسُّنَّةِ وَالإِْجْمَاعِ وَهُوَ مِنَ الْكَبَائِرِ وَمِنَ السَّبْعِ الْمُوْبِقَاتِ
Artinya, “Riba diharamkan berdasarkan Al-Qur’an, sunnah, dan ijma’. Riba termasuk dosa besar dan salah satu dari tujuh dosa yang membinasakan.” (Lembaga Wakaf dan Urusan Keislaman Kuwait, Al-Mausu’ah Al-Fiqhiyyah Al-Kuwaitiyyah, [Kuwait: Dar As-Salasil], jilid XXII, halaman 51).
Kendati demikian, pembahasan mengenai bank modern tidak hanya berhenti pada masalah keharaman riba saja. Semenjak munculnya sistem perbankan masa kini, kalangan fuqaha berbeda pendapat dalam memahami hakikat hubungan antara nasabah dan bank serta karakter transaksi yang berlangsung di dalamnya. Perbedaan ini lantas berpengaruh terhadap penetapan hukum berbagai keuntungan yang dihasilkan dari transaksi perbankan.
Sebagian ulama memahami bahwa hubungan itu merupakan transaksi utang-piutang. Merujuk pandangan ini, tambahan yang diperoleh dari pinjaman dianggap sebagai riba yang diharamkan. Namun, sebagian ulama lain menilai transaksi perbankan sebagai bentuk investasi, akad atau bentuk muamalah baru yang membutuhkan ijtihad tersendiri.
Perbedaan dalam memahami hakikat transaksi bank inilah yang kemudian melahirkan ragam fatwa bermunculan. Ada ulama yang melegalkan transaksi dengan bank dalam kondisi hajat tertentu. Ada pula yang memandang hubungan bank dan nasabah sebagai bentuk investasi.
Sebagian lainnya menganggap transaksi perbankan terkini sebagai akad baru yang belum dikenal dalam literatur fiqih klasik sehingga penetapan hukumnya perlu mempertimbangkan aspek kemaslahatan, kepentingan masyarakat, perkembangan sistem ekonomi, serta perubahan sosial.
Bertolak dari khilafiyah ini, Syekh Dr. Ali Jum’ah Muhammad mengungkapkan bahwa perbedaan ulama tidak hanya berkaitan dengan penetapan hukum bank saja, namun pula menyangkut cara memahami konsep bank, bentuk transaksi yang dilakukan di dalamnya, hingga fatwa terkait praktik perbankan.
Menurutnya, terdapat beberapa ketentuan yang perlu diperhatikan dalam menyikapi persoalan di atas. Pertama, pengingkaran berlaku terhadap perkara yang telah disepakati kewajiban atau keharamannya, sedangkan problem yang masih diperselisihkan ulama tidak semestinya diingkari.
Kedua, menghindari masalah yang diperdebatkan merupakan sesuatu yang dianjurkan. Ketiga, seseorang yang berada dalam kondisi membutuhkan dapat mengikuti pendapat ulama yang membolehkan perkara yang masih menjadi perkhilafan. (Ali Jum’ah Muhammad, Al-Kalim At-Thayyib: Fatawa ‘Ashriyyah, [Kairo: Darus Salam], jilid II, halaman 147-148).
Atas dasar itu, Syekh Ali Jum’ah berpendapat bahwa bilamana seseorang mengikuti pandangan ulama yang menghalalkan keuntungan dari transaksi bank, maka tidak ada larangan baginya untuk memanfaatkan keuntungan tersebut. Ia boleh menggunakan keuntungan dari dana yang disimpan di bank sesuai hajat dan kepentingannya.
Sebaliknya, jika berpijak pada pandangan ulama yang mengharamkan keuntungan bank, maka keuntungan itu tidak boleh digunakan untuk kepentingan pribadi, melainkan dapat dialokasikan kepada berbagai bentuk kemaslahatan sosial.
Syekh Ali Jum’ah menegaskan dalam himpunan fatwanya Al-Kalim At-Thayyib:
وَفِيْ وَاقِعَةِ السُّؤَالِ: إِذَا أَخَذَ السَّائِلُ بِالرَّأْيِ الْقَائِلِ بِحِلِّ أَمْوَالِ الْبُنُوْكِ، فَلَا مَانِعَ شَرْعًا أَنْ يَسْتَفِيْدَ فَوَائِدَ أَمْوَالِهِ الْمُوْدَعَةِ بِالْبُنُوْكِ، وَيَتَصَرَّفَ فِيْهَا كَيْفَ يَشَاءُ. أَمَّا إِذَا أَخَذَ بِالرَّأْيِ الْقَائِلِ بِحُرْمَةِ الْعَائِدِ مِنَ الْبُنُوْكِ، فَلِلسَّائِلِ أَنْ يَتَبَرَّعَ بِفَوَائِدِ هَذَا الْمَالِ لِأَيٍّ مِنْ جِهَاتِ الْخَيْرِ
Artinya, “Dalam kasus yang ditanyakan, apabila penanya mengikuti pendapat yang menyatakan bahwa dana atau keuntungan dari bank hukumnya halal, maka secara syariat tidak ada larangan baginya untuk memanfaatkan keuntungan dari dana yang disimpan di bank dan menggunakannya sesuai kehendaknya.
Namun, apabila ia mengacu pada pendapat yang menyatakan bahwa imbal hasil dari bank hukumnya haram, maka keuntungan tersebut dapat disalurkan sebagai sumbangan kepada berbagai bentuk kegiatan atau lembaga kebajikan.” (Ali Jum’ah Muhammad, Al-Kalim At-Thayyib: Fatawa ‘Ashriyyah, [Kairo: Darus Salam], jilid II, halaman 147-148).
Pandangan serupa tentang bolehnya transaksi perbankan modern juga dikemukakan oleh Syekh Dr. Ibrahim Syauqi ‘Allam. Ia berargumen bahwa dana yang diterima seseorang dari bank dalam konteks pembiayaan merupakan bagian dari akad baru (al-‘uqud al-mustahdatsah) yang dilakukan para pihak guna tujuan investasi, sehingga tidak serta-merta masuk kategori pinjaman yang dilarang syariat.
Perhatikan keterangan berikut:
وَأَمَّا الْمَالُ الَّذِي يَأْخُذُهُ الشَّخْصُ مِنَ الْبَنْكِ فَهُوَ عِبَارَةٌ عَنْ تَمْوِيْلٍ وَلَيْسَ قَرْضًا، وَالتَّمْوِيْلُ مِنَ الْعُقُوْدِ الْمُسْتَحْدَثَةِ الَّتِي يُبْرِمُهَا أَطْرَافُهَا بِقَصْدِ الْإِسْتِثْمَارِ، مِمَّا يَرْفَعُ عَنْهَا مَادَّةَ الْغَرَرِ وَالضَّرَرِ، وَيَحْسِمُ النِّزَاعَ وَيُحَقِّقُ مَصْلَحَةَ أَطْرَافِهَا وَلَيْسَتْ مِنْ بَابِ الْقُرُوْضِ الَّتِي تَجُرُّ النَّفْعَ الْمُحَرَّمَ، وَلَا عَلَاقَةَ لَهَا بِالرِّبَا الْمُحَرَّمِ شَرْعًا فِيْ صَرِيْحِ الْكِتَابِ وَالسُّنَّةِ وَإِجْمَاعِ الْأُمَّةِ، وَالتَّمْوِيْلُ الْعَقَارِيُّ هُوَ أَحَدُ صُوَرِ عُقُوْدِ التَّمْوِيْلَاتِ الَّتِي يُبْرِمُهَا الْبَنْكُ مَعَ الْعُمَلَاءِ وَهِيَ صُوْرَةٌ جَائِزَةٌ شَرْعًا أَيْضًا وَلَا عَلَاقَةَ لَهَا بِالرِّبَا الْمُحَرَّمِ شَرْعًا
Artinya, “Adapun dana yang diterima seseorang dari bank pada hakikatnya merupakan pembiayaan, bukan pinjaman. Pembiayaan termasuk bentuk akad baru yang disepakati oleh para pihak dengan tujuan investasi. Dengan konstruksi demikian, unsur gharar dan kerugian dapat dihindari, potensi perselisihan dapat ditekan, dan kemaslahatan para pihak dapat diwujudkan.
Karena itu, pembiayaan tersebut tidak termasuk kategori pinjaman yang menghasilkan manfaat terlarang, serta tidak berkaitan dengan riba yang secara tegas diharamkan berdasarkan Al-Qur’an, sunnah, dan konsensus ulama. Pembiayaan properti juga merupakan salah satu bentuk akad pembiayaan yang dilakukan bank dengan nasabah. Bentuk transaksi ini pun diperbolehkan secara syariat dan tidak termasuk riba yang diharamkan.” (Syauqi Ibrahim ‘Allam, Mauqi’ Ar-Rasmi Darul Ifta Al-Mishriyyah, Fatwa Nomor 8392 Tahun 2024).
Pernyataan di atas sejalan dengan gagasan Syekh Mahmud Syaltut (wafat 1383 H), yang menilai bahwa penyimpanan dana pada lembaga keuangan seperti bank tidak selalu diposisikan sebagai transaksi utang-piutang. Menurutnya, transaksi semacam ini hukumnya diperkenankan dan tidak mengandung unsur keharaman.
Alasannya, dana yang disimpan tidak berstatus sebagai utang nasabah kepada lembaga keuangan, dan lembaga tersebut juga tidak meminjam dana dari nasabah. Dana itu diserahkan secara sukarela atas inisiatif nasabah sendiri guna disimpan serta dikelola dengan baik.
Simak penjelasan berikut:
وَالَّذِيْ نَرَاهُ تَطْبِيْقًا لِلْأَحْكَامِ الشَّرْعِيَّةِ وَالْقَوَاعِدِ الْفِقْهِيَّةِ السَّلِيْمَةِ أَنَّهُ حَلَالٌ وَلَا حُرْمَةَ فِيْهِ. ذَلِكَ أَنَّ الْمَالَ الْمُوْدَعَ لَمْ يَكُنْ دَيْنًا لِصَاحِبِهِ عَلَى صُنْدُوْقِ التَّوْفِيْرِ وَلَمْ يَقْتَرِضْهُ صُنْدُوْقُ التَّوْفِيْرِ مِنْهُ، وَإِنَّمَا تَقَدَّمَ بِهِ صَاحِبُهُ إِلَى مَصْلَحَةِ الْبَرِيْدِ مِنْ تِلْقَاءِ نَفْسِهِ طَائِعًا مُخْتَارًا مُلْتَمِسًا قَبُوْلَ الْمَصْلَحَةِ إِيَّاهُ وَهُوَ يَعْرِفُ أَنَّ الْمَصْلَحَةَ تَسْتَغِلُّ الْأَمْوَالَ الْمُوْدَعَةَ لَدَيْهَا فِيْ مَوَادَّ تِجَارِيَّةٍ وَيَنْدُرُ فِيْهَا إِنْ لَمْ يَعْدَمْ الْكَسَادُ أَوِ الْخُسْرَانُ
Artinya, “Menurut pandangan kami, berdasarkan penerapan hukum-hukum syariat dan kaidah-kaidah fiqih yang benar, transaksi tersebut hukumnya halal dan tidak mengandung unsur keharaman. Sebab, dana yang disimpan tidak berstatus sebagai utang milik nasabah kepada lembaga tabungan, dan lembaga itu pun tidak meminjam dana tersebut darinya. Pemilik dana menyerahkannya kepada kantor pos atas kehendaknya sendiri, dengan sukarela dan tanpa paksaan, seraya memohon agar lembaga tersebut menerima simpanannya.
Pada saat yang sama, ia mengetahui bahwa lembaga itu memanfaatkan dana-dana yang disimpan untuk berbagai kegiatan perdagangan, yang kemungkinan mengalami stagnasi atau kerugian sangat kecil, bahkan nyaris tidak ada.” (Mahmud Syaltut, Al-Fatawa Dirasah lil-Masail Al-Muashirah fi Dhiya As-Sunnah An-Nabawiyyah wal-‘Ilm, [Kairo: Dar Al-Qam], halaman 351)
Dari sini, dapat disimpulkan bahwa hukum menggunakan dividen saham bank konvensional untuk menafkahi keluarga termasuk persoalan yang diperselisihkan para ulama. Maka, hukumnya diperinci berdasarkan pendapat yang diikuti dalam menyikapi keuntungan dari transaksi bank konvensional.
Pertama, jika mengikuti sudut pandang ulama yang membolehkan keuntungan dari transaksi bank, maka dividen tersebut dapat dimanfaatkan untuk keperluan pribadi maupun nafkah keluarga, seperti halnya makanan, pendidikan, tempat tinggal, dan berbagai urusan rumah tangga lainnya.
Kedua, jika seseorang mengikuti pendapat ulama yang mengharamkan keuntungan bank konvensional, maka bagian keuntungan tersebut tidak boleh digunakan untuk kebutuhan pribadi maupun nafkah keluarga. Sebagai gantinya, dana itu bisa dialihkan untuk berbagai kepentingan sosial dan kemaslahatan umum.
Jadi, perkara dividen bank konvensional sejatinya termasuk wilayah khilafiyah dalam kajian fiqih kontemporer. Penanya diperkenankan merujuk salah satu argumentasi ulama yang dinilai kuat dan dapat dipertanggungjawabkan, seraya menghormati pandangan lain dalam kasus yang memang menjadi ruang perbedaan di kalangan ulama.
Meski begitu, apabila penanya masih memiliki sumber penghasilan halal lain untuk memenuhi kebutuhan nafkah keluarga, maka menurut hemat kami lebih baik mendayagunakan sumber tersebut. Sikap ini sebagai menjadi bentuk kehati-hatian sekaligus upaya keluar dari problem yang masih diperdebatkan para ulama.
Demikian jawaban yang dapat kami sampaikan terkait hukum menafkahi keluarga dari dividen saham bank konvensional. Semoga penjelasan ini bisa dipahami dengan baik serta menjadi bahan pertimbangan dalam menentukan sikap terhadap persoalan yang diajukan kepada kami.
Kami terbuka terhadap saran dan masukan demi penyempurnaan tulisan-tulisan keislaman berikutnya. Semoga bermanfaat. Terima kasih atas pertanyaannya. Wassalamu’alaikum Wr. Wb. Wallahu a’lam bis shawab.
-----------
A. Zaeini Misbaahuddin Asyuari, Alumnus Program Marhalah Tsaniyah Ma’had Aly Lirboyo.
Terpopuler
1
Kabar Baik, Kemenhaj Turunkan Masa Tunggu Haji Jadi 14 Tahun
2
Bijak Menyikapi Tahlilan dan Sedekah untuk Mayit di Tengah Ekonomi Sulit
3
Gus Kikin: Hubungan Indonesia-Palestina Terjalin Panjang Sejak Perjuangan KH Hasyim Asy’ari
4
PWNU Jatim Canangkan Ngaji Rutin Al-Hikam Sambut Hari Santri 2026
5
Hari Ke-15 Pencarian Korban KMP Virgo Transport 8 Tenggelam: 2 Jenazah Ditemukan, 69 Masih Hilang
6
Pembimbing Haji Dituntut Mampu Hadapi Jamaah Beragam Karakter
Terkini
Lihat Semua